India Tech Funding 2026: निवेश 7% बढ़कर $10.3 अरब, फिर भी फंडिंग सौदे क्यों घटे?
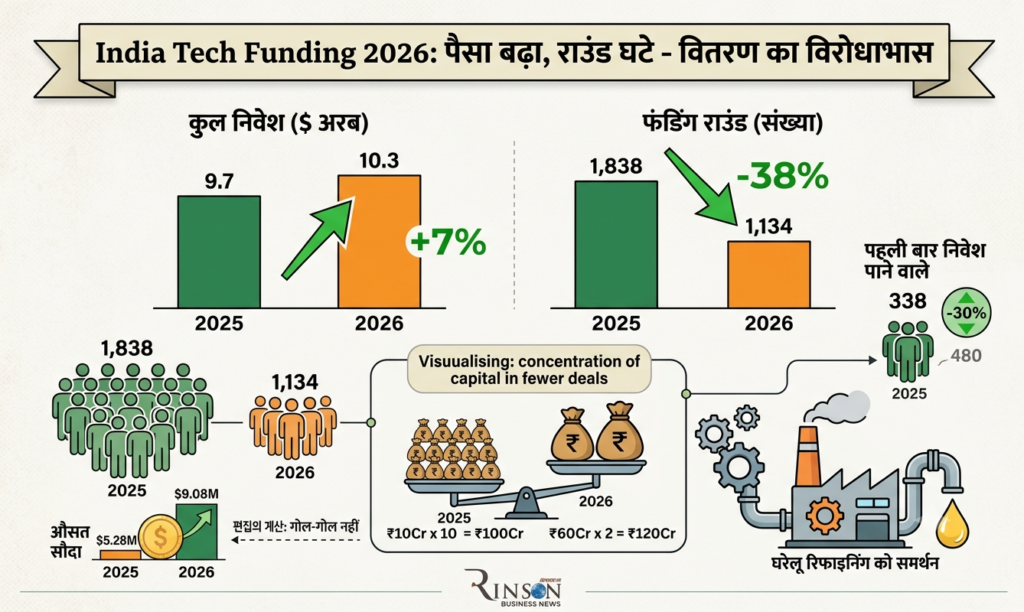
India Tech Funding 2026: भारत के टेक्नोलॉजी कारोबारों में निवेश की कुल रकम बढ़ी है, लेकिन निवेश पाने वाले सौदों की संख्या घटी है। Tracxn की रिपोर्ट पर आधारित PTI की 24 सितंबर की खबर के अनुसार, 2026 की नौ-महीने वाली रिपोर्टिंग अवधि में फंडिंग 7 प्रतिशत बढ़कर 10.3 अरब डॉलर रही। एक साल पहले तुलनीय अवधि में यह रकम 9.7 अरब डॉलर थी।
इसी दौरान फंडिंग राउंड 1,838 से घटकर 1,134 रह गए, यानी लगभग 38 प्रतिशत की कमी आई। ये दोनों आँकड़े साथ पढ़ने पर अधिक उपयोगी हैं। केवल कुल निवेश बढ़ने की खबर से यह मान लेना सही नहीं होगा कि हर नए स्टार्टअप के लिए पूंजी जुटाना आसान हो गया है। बाजार में रकम का वितरण भी मायने रखता है।
India Tech Funding 2026: अवधि को सही समझें
Financial Express की 25 सितंबर की रिपोर्ट बताती है कि Tracxn के आँकड़े 21 सितंबर तक दर्ज गतिविधि पर आधारित हैं। इसलिए इसे पूरे 30 सितंबर तक समाप्त हो चुके नौ महीनों का अंतिम हिसाब नहीं समझना चाहिए। रिपोर्ट का नाम नौ-महीने का आकलन है, लेकिन डेटा की कटऑफ तारीख अलग से जानना जरूरी है।
People Matters की रिपोर्ट भी जनवरी से 21 सितंबर के बीच इक्विटी फंडिंग, निकास और यूनिकॉर्न गतिविधि के विश्लेषण का उल्लेख करती है। यहाँ टेक फंडिंग को पूरे भारतीय अर्थतंत्र में हुआ निवेश या सभी प्रकार के कारोबारी ऋण समझना गलत होगा। अलग रिपोर्टों की तुलना करते समय उनका दायरा समान होना चाहिए।
पैसा बढ़ा, राउंड घटे: इसका अर्थ क्या?
इस संयोजन का सामान्य अर्थ है कि कुल पूंजी कम सौदों में अधिक केंद्रित हो रही है। कुछ बड़े निवेश पूरे बाजार की रकम को ऊपर ले जा सकते हैं, जबकि छोटे सौदे घटते रहें। इसलिए कुल फंडिंग का मजबूत होना शुरुआती कंपनियों के अनुभव से अलग दिखाई दे सकता है। यह विरोधाभास नहीं, वितरण का अंतर है।
उदाहरण के लिए, एक काल्पनिक वर्ष में दस कंपनियों को ₹10-₹10 करोड़ मिलें तो कुल निवेश ₹100 करोड़ होगा। अगले वर्ष दो कंपनियों को ₹60-₹60 करोड़ मिलें तो रकम ₹120 करोड़ हो जाएगी, लेकिन सौदों की संख्या दस से दो रह जाएगी। यह केवल समझाने का उदाहरण है, Tracxn की वास्तविक कंपनियों का विवरण नहीं।
औसत सौदे से क्या पता चलता है?
प्रकाशित कुल रकम को प्रकाशित राउंड संख्या से भाग दें तो 2026 में मोटा औसत लगभग 90.8 लाख डॉलर प्रति राउंड बनता है। पिछले वर्ष के 9.7 अरब डॉलर और 1,838 राउंड से लगभग 52.8 लाख डॉलर निकलते हैं। यह संपादकीय गणना है और प्रकाशित आँकड़ों के गोल किए जाने से इसमें सीमित अंतर संभव है।
औसत को सामान्य स्टार्टअप को मिलने वाली रकम नहीं समझना चाहिए। कुछ बहुत बड़े राउंड औसत को ऊपर खींच सकते हैं। अधिक संतुलित तस्वीर के लिए मध्यिका, कंपनी की अवस्था और उद्योग के अनुसार वितरण देखना उपयोगी होगा। उपलब्ध शीर्षक से किसी नए संस्थापक के संभावित फंडिंग आकार का अनुमान नहीं लगाया जा सकता।
पहली बार निवेश पाने वालों के संकेत
Financial Express के अनुसार, पहली बार फंडिंग पाने वाली कंपनियों की संख्या 30 प्रतिशत घटकर 338 रही। रिपोर्ट में Series A और उसके बाद के राउंड भी घटने का उल्लेख है। यह संकेत देता है कि पूंजी तक पहुँच का प्रश्न कुल रकम से अधिक व्यापक है। नए उद्यमों की पहली संस्थागत पूंजी यात्रा अलग चुनौती बनी रह सकती है।
किसी संस्थापक के लिए इसका व्यावहारिक अर्थ अपने व्यवसाय के प्रमाण मजबूत करना है। ग्राहक क्यों भुगतान करेगा, बार-बार खरीद की संभावना क्या है और बिक्री बढ़ने पर लागत कैसे बदलेगी—इन प्रश्नों के स्पष्ट उत्तर जरूरी हैं। केवल बड़े बाजार का अनुमान या आकर्षक प्रस्तुति निवेश का पर्याप्त आधार नहीं बनती।
फंडिंग और लाभ में अंतर
कंपनी को निवेश मिलने का अर्थ उसके बैंक खाते में व्यवसाय के लिए पूंजी आना है। यह ग्राहक से हुई बिक्री या परिचालन लाभ के समान नहीं है। इक्विटी निवेश के बदले सामान्यतः स्वामित्व में हिस्सेदारी दी जाती है। इसलिए फंडिंग को कारोबारी सफलता का अकेला मापदंड मानना अधूरा नजरिया होगा।
उद्यम कम फंडिंग के साथ भी टिकाऊ हो सकता है यदि उसका नकदी चक्र और ग्राहक अर्थशास्त्र मजबूत हो। दूसरी ओर, बड़ी रकम जुटाने वाली कंपनी को भी अपनी लागत और बाजार रणनीति संभालनी पड़ती है। यह सामान्य व्यापारिक व्याख्या है; रिपोर्ट में शामिल किसी खास कंपनी की वित्तीय स्थिति पर टिप्पणी नहीं।
संस्थापक अपनी तैयारी कैसे परखें?
सबसे पहले नकदी की वर्तमान स्थिति और मासिक खर्च का स्पष्ट अनुमान रखें। कितना समय उपलब्ध है और अगले निर्णायक पड़ाव तक पहुँचने के लिए कितनी पूंजी चाहिए, यह समझना उपयोगी है। अनिश्चित निवेश की उम्मीद पर अनिवार्य खर्च बढ़ा देना कारोबार को दबाव में डाल सकता है। वास्तविक योजना में वैकल्पिक रास्ते भी शामिल होने चाहिए।
दूसरा पहलू निवेश का उपयोग है। उत्पाद विकास, बिक्री, कर्मचारियों और कार्यशील पूंजी के लिए रकम क्यों चाहिए, इसका स्पष्ट तर्क हो। तीसरा पहलू रिकॉर्ड है: बिक्री, ग्राहक अनुबंध, स्वामित्व संरचना और पिछले निवेश का विवरण व्यवस्थित हो। अच्छी तैयारी से मूल्यांकन प्रक्रिया सुगम हो सकती है, हालांकि निवेश मिलने की गारंटी नहीं बनती।
बड़े सौदों का छोटे कारोबारों पर प्रभाव
पूंजी प्राप्त कंपनियाँ कुछ मामलों में सेवाओं या उपकरणों की खरीद बढ़ा सकती हैं। लेकिन किसी फंडिंग घोषणा को अपने व्यवसाय के लिए तत्काल ऑर्डर मानना उचित नहीं है। सप्लायर को ग्राहक की जरूरत, भुगतान क्षमता और अनुबंध की शर्तें अलग से समझनी होंगी। निवेश की खबर व्यावसायिक संपर्क का संदर्भ हो सकती है, भुगतान की गारंटी नहीं।
आगे किन आँकड़ों पर नजर रखें?
आने वाली रिपोर्टों में कुल रकम के साथ नए निवेश प्राप्तकर्ताओं, शुरुआती चरण के सौदों और क्षेत्रवार वितरण को देखना उपयोगी होगा। इस बार की तस्वीर बताती है कि पूंजी उपलब्ध है, लेकिन उसका फैलाव समान नहीं है। संस्थापकों के लिए सबसे ठोस प्रतिक्रिया अपने ग्राहक, लागत और नकदी की स्थिति को बेहतर समझना होगी।
स्रोत
PTI की Tracxn रिपोर्ट संबंधी खबर, Financial Express, 25 सितंबर 2026 और People Matters का अवधि संबंधी विवरण। अन्य अपडेट बिज़नेस न्यूज़ विभाग में पढ़ें।