UPI MDR 2026: ग्राहकों पर शुल्क न डालने की सलाह, व्यापारियों के लिए क्या बदलेगा?
UPI MDR 2026: डिजिटल भुगतान स्वीकार करने वाले कारोबारियों और ग्राहकों के लिए शुल्क संबंधी नई खबर सामने आई है। 25 सितंबर को प्रकाशित Financial Express की रिपोर्ट के अनुसार, सरकार बैंकों और व्यापारी संगठन CAIT से यह सुनिश्चित करने के लिए कह रही है कि व्यापारियों पर लगने वाला मर्चेंट डिस्काउंट रेट ग्राहकों पर न डाला जाए। रिपोर्ट में बैंक स्तर पर जागरूकता बढ़ाने की तैयारी का भी उल्लेख है।
यह खबर इसलिए महत्वपूर्ण है क्योंकि दुकान पर भुगतान करने वाला ग्राहक और भुगतान स्वीकार करने वाला व्यापारी अलग भूमिकाओं में हैं। व्यापारी की भुगतान सेवा लागत को ग्राहक के खाते से होने वाली कटौती समझ लेना भ्रम पैदा कर सकता है। उपलब्ध समाचार रिपोर्टों के आधार पर नीचे नई जानकारी और उसके व्यावसायिक अर्थ समझाए गए हैं। कारोबार संबंधी उदाहरण केवल समझाने के लिए हैं।
UPI MDR 2026: खबर में क्या बताया गया?
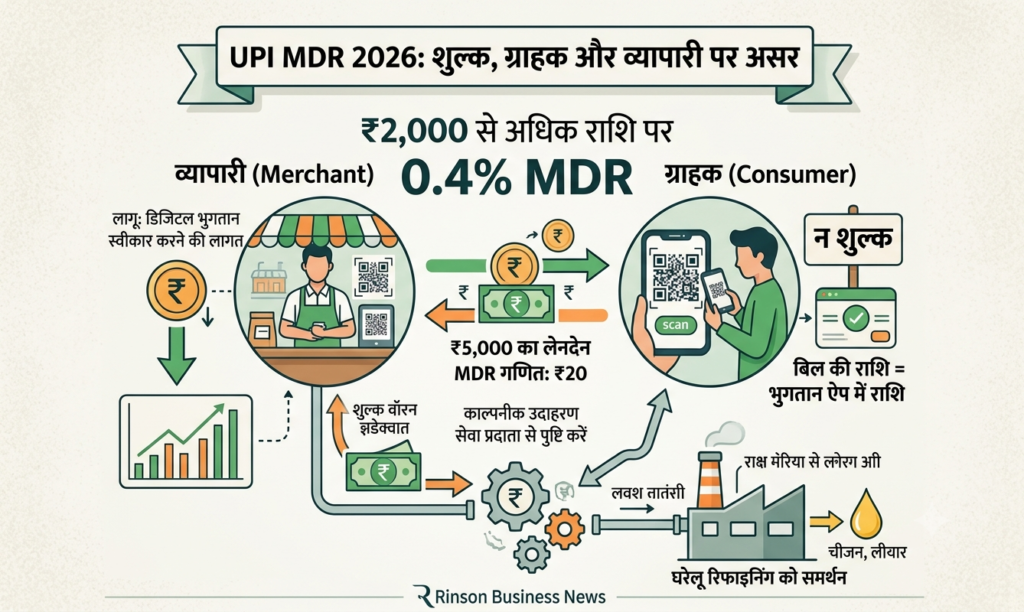
Financial Express के मुताबिक, 15 अक्टूबर से लागू होने वाले ढाँचे में कुछ पात्र व्यक्ति-से-व्यापारी भुगतानों पर ₹2,000 से अधिक राशि के लिए 0.4 प्रतिशत MDR लगेगा। व्यक्तिगत धन हस्तांतरण और ₹2,000 तक के व्यापारी भुगतानों को रिपोर्ट में शुल्कमुक्त बताया गया है। अलग श्रेणियों में अपवाद और भिन्न दरें हो सकती हैं; इसलिए हर QR भुगतान पर एक जैसी दर मानना सही नहीं होगा।
Indian Express की 16 सितंबर की रिपोर्ट भी NPCI की घोषणा के हवाले से इस बदलाव का उल्लेख करती है। वहीं 25 सितंबर की ताज़ा खबर का मुख्य विषय शुल्क की घोषणा से आगे बढ़कर ग्राहक संरक्षण है। सरकार चाहती है कि संबंधित लागत दुकानदार ग्राहक के बिल में अतिरिक्त UPI शुल्क के रूप में न जोड़ें।
MDR का अर्थ सरल भाषा में
MDR वह शुल्क है जो भुगतान स्वीकार करने वाली व्यावसायिक इकाई अपनी भुगतान व्यवस्था के लिए वहन करती है। सामान्य कारोबार में बिक्री की पूरी राशि और बैंक में अंतिम निपटान की राशि अलग हो सकती हैं। भुगतान सेवा शुल्क, वापसी या अन्य समायोजन का रिकॉर्ड सही रखने से दोनों राशियों का मिलान संभव होता है।
उदाहरण के लिए, किसी पात्र लेनदेन पर 0.4 प्रतिशत की दर मानें तो ₹5,000 का मूल शुल्क ₹20 होगा। यह केवल दर का गणित है; वास्तविक निपटान में लागू छूट, श्रेणी, सीमा और कर व्यवहार की पुष्टि सेवा प्रदाता से करनी होगी। इस उदाहरण को ग्राहक के लिए ₹20 अतिरिक्त देने की आवश्यकता समझना गलत होगा।
दुकानदार के लाभ पर कैसे असर समझें?
हर कारोबार का मार्जिन अलग होता है। किसी दुकान की बिक्री बड़ी हो सकती है, लेकिन किराया, कर्मचारियों का वेतन और खरीद लागत निकालने के बाद वास्तविक कमाई सीमित रह सकती है। इसलिए भुगतान शुल्क को केवल बिक्री के प्रतिशत से देखने के बजाय प्रति ऑर्डर योगदान और कुल परिचालन खर्च के साथ देखना अधिक उपयोगी है।
एक काल्पनिक दुकान में ₹5,000 की बिक्री पर अन्य लागतों के बाद ₹250 बचते हैं। यदि उस लेनदेन का भुगतान शुल्क ₹20 हो, तो बची राशि ₹230 होगी। यह गणना दिखाती है कि छोटी प्रतिशत दर भी कम मार्जिन वाले कारोबार के लिए महत्वपूर्ण हो सकती है। हालांकि इससे किसी विशेष दुकान की वास्तविक लाभप्रदता का अनुमान नहीं लगाया जा सकता।
ग्राहक भुगतान करते समय क्या देखें?
ग्राहक को वस्तु या सेवा की बताई गई कीमत, बिल की राशि और भुगतान ऐप में दिखाई देने वाली राशि का मिलान करना चाहिए। यदि दुकानदार केवल UPI चुनने के कारण अतिरिक्त रकम जोड़ता है, तो शुल्क का लिखित विवरण माँगना उपयोगी होगा। भुगतान सफल होने के बाद रसीद सुरक्षित रखें ताकि किसी अंतर को स्पष्ट किया जा सके।
किसी वायरल संदेश में सभी UPI ट्रांसफर पर शुल्क लगने का दावा हो तो उसे सीधे स्वीकार न करें। व्यक्ति को पैसे भेजना, दुकान को भुगतान करना और दूसरी भुगतान सुविधाएँ अलग परिस्थितियाँ हो सकती हैं। बैंक या ऐप की प्रामाणिक सूचना को प्राथमिकता दें और केवल संदेश में दिए गए अज्ञात लिंक से जानकारी अपडेट न करें।
कारोबारियों की तैयारी कैसी हो?
सबसे पहला कदम अपने बैंक या भुगतान सेवा प्रदाता से लागू व्यापारी श्रेणी और शुल्क सूची लेना है। लिखित जानकारी में प्रभावी तारीख, पात्र भुगतान, निपटान प्रक्रिया और छूट स्पष्ट होनी चाहिए। केवल दूसरे दुकानदार के अनुभव के आधार पर अपनी दुकान पर वही नियम लागू मान लेने से लेखांकन संबंधी गलतियाँ हो सकती हैं।
दूसरा कदम बिक्री रिकॉर्ड को व्यवस्थित करना है। रोज की सकल डिजिटल बिक्री, बैंक में जमा राशि और सेवा शुल्क अलग-अलग दर्ज करें। इससे भुगतान में देरी और शुल्क के बीच अंतर समझ आएगा। हिसाब रखने वाला व्यक्ति यदि केवल बैंक में आई रकम को बिक्री मान ले, तो कारोबार की रिपोर्ट गलत तस्वीर दिखा सकती है।
तीसरा कदम कर्मचारियों को स्पष्ट निर्देश देना है। काउंटर पर अलग-अलग कर्मचारी ग्राहकों को अलग जानकारी देंगे तो विवाद बढ़ सकते हैं। मूल्य सूची और बिलिंग प्रक्रिया में एकरूपता रखें। किसी शुल्क के बारे में अनिश्चितता होने पर ग्राहक से अनुमानित राशि लेने के बजाय जिम्मेदार व्यक्ति से पुष्टि कराएँ।
आगे किन बातों पर नजर रहेगी?
इस विषय में सबसे महत्वपूर्ण अगला दस्तावेज संबंधित बैंक की लागू शुल्क सूचना और NPCI की विस्तृत जानकारी होगी। व्यापारियों को अपनी श्रेणी से जुड़ी शर्तें देखनी होंगी। ग्राहकों के लिए मुख्य कसौटी भुगतान की पारदर्शिता रहेगी: कौन-सा शुल्क किस पर लागू है और अंतिम बिल में क्या शामिल है।
व्यावसायिक विश्लेषण के तौर पर, डिजिटल भुगतान की सुविधा और उसकी लागत को एक साथ समझना जरूरी है। लागत का आकलन करते समय हिसाब की सरलता, ग्राहकों की पसंद और भुगतान का रिकॉर्ड भी ध्यान में आता है। किसी एक समाचार शीर्षक के आधार पर पूरी भुगतान व्यवस्था बदलने के बजाय स्पष्ट लागू शर्तों के अनुसार निर्णय लेना अधिक व्यावहारिक होगा।
स्रोत और संबंधित जानकारी
समाचार स्रोत: Financial Express, 25 सितंबर 2026 और Indian Express की NPCI घोषणा संबंधी रिपोर्ट। आधिकारिक अपडेट के लिए NPCI UPI सर्कुलर देखें। अन्य अपडेट हमारे बिज़नेस न्यूज़ विभाग में पढ़ें।