UPI MDR 2026: ₹2,000 से ऊपर के मर्चेंट भुगतान पर शुल्क, ग्राहकों और दुकानदारों पर क्या असर
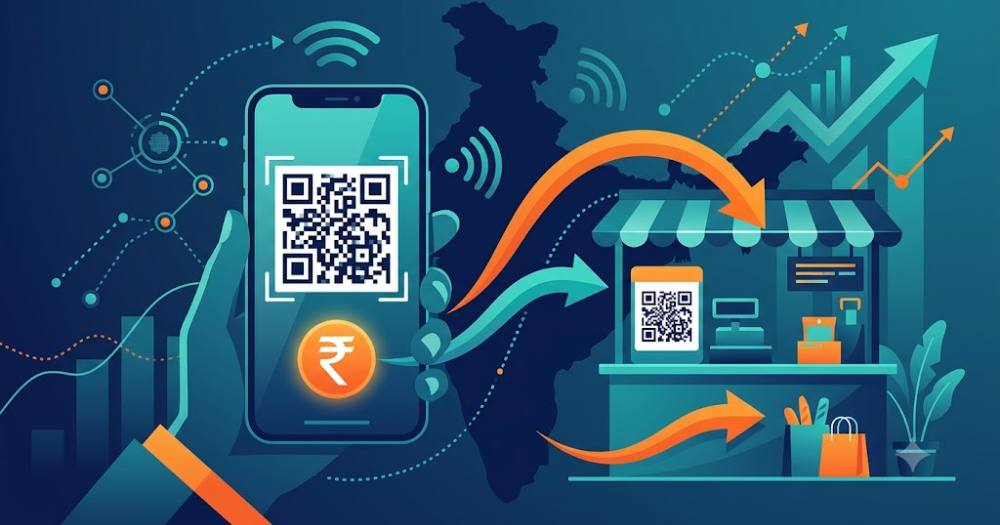
UPI MDR 2026: यूपीआई से भुगतान करने वाले करोड़ों उपभोक्ताओं और दुकानदारों के लिए 1 अक्टूबर 2026 से एक बदलाव की चर्चा है। अपस्टॉक्स की रिपोर्ट के अनुसार चुनिंदा व्यापारी लेन-देन में ₹2,000 से ऊपर के भुगतान पर मर्चेंट डिस्काउंट रेट (MDR) लागू होगा। रिपोर्ट यह भी स्पष्ट करती है कि ग्राहकों से कोई MDR नहीं लिया जाएगा और व्यक्ति से व्यक्ति के ट्रांसफर पहले की तरह मुफ्त रहेंगे।
MDR आखिर क्या होता है
मर्चेंट डिस्काउंट रेट वह शुल्क है जो किसी दुकानदार या कारोबारी से डिजिटल भुगतान स्वीकार करने की सेवा के बदले लिया जाता है। यह आम तौर पर लेन-देन की राशि का एक छोटा प्रतिशत होता है और इसमें बैंकों, भुगतान प्रणाली संचालकों और नेटवर्क की लागत शामिल होती है। कार्ड भुगतान में MDR लंबे समय से लागू है, जबकि यूपीआई को बढ़ावा देने के लिए इस पर शून्य MDR की व्यवस्था रखी गई थी। अब कुछ श्रेणी के व्यापारी लेन-देन में यह फिर चर्चा में है।
किन भुगतानों पर क्या लागू होगा
रिपोर्ट के मुताबिक तीन बातें साफ हैं। पहली, व्यक्ति से व्यक्ति (P2P) यूपीआई ट्रांसफर किसी भी राशि तक मुफ्त रहेंगे, यानी दोस्तों और परिवार को पैसे भेजने पर कोई शुल्क नहीं। दूसरी, ₹2,000 तक के मर्चेंट भुगतान भी मुफ्त बने रहेंगे। तीसरी, ₹2,000 से अधिक के चुनिंदा मर्चेंट लेन-देन पर नया MDR लागू होगा। यह शुल्क ग्राहक के खाते से नहीं कटेगा; इसका असर दुकानदार की प्राप्ति पर पड़ेगा।
रिपोर्ट में लागू होने वाली दर, श्रेणियों या छूट की विस्तृत सूची नहीं दी गई है। इसलिए व्यापारियों को चाहिए कि वे अपने भुगतान सेवा प्रदाता, बैंक या पेमेंट एग्रीगेटर से लिखित में पुष्टि लें कि उनके मामले में कौन-सी दर और शर्तें लागू होंगी। बिना पुष्टि के अनुमान लगाना कारोबारी योजना को बिगाड़ सकता है।
दुकानदारों पर असर
छोटी किराना दुकानों, सब्जी विक्रेताओं और स्ट्रीट वेंडरों के अधिकांश भुगतान ₹2,000 से कम के होते हैं, इसलिए उन पर शायद सीमित असर पड़ेगा। पर इलेक्ट्रॉनिक्स, कपड़ा, ज्वेलरी, मोबाइल, अस्पताल और बड़े बिल वाले व्यवसायों में ₹2,000 से ऊपर के भुगतान आम हैं, जहाँ मार्जिन पर दबाव आ सकता है। अगर बिक्री पर पहले से कम मार्जिन है तो कुछ दुकानदार नकद या अन्य भुगतान को प्राथमिकता दे सकते हैं।
व्यापारी कुछ उपाय अपना सकते हैं: शुल्क की वास्तविक लागत का हिसाब रखना, बड़े भुगतान पर कीमतों में हल्का समायोजन करना, सबसे कम शुल्क वाले भुगतान माध्यम के विकल्प की तुलना करना और अपने सेवा प्रदाता से बेहतर शर्तों पर बातचीत करना। हालाँकि उपभोक्ता से अतिरिक्त शुल्क अलग से वसूलना नियमों के अनुरूप है या नहीं, यह संबंधित अधिसूचना और भुगतान नेटवर्क के नियमों पर निर्भर करेगा।
उपभोक्ताओं को क्या ध्यान रखना चाहिए
आम ग्राहक के लिए रोजमर्रा के यूपीआई उपयोग में कोई सीधा बदलाव नहीं है, क्योंकि शुल्क ग्राहक से नहीं लिया जाएगा। फिर भी बड़े बिल पर दुकानदार अगर कीमत में अंतर बताएँ या नकद भुगतान पर छूट दें, तो बिल का ब्यौरा ध्यान से देखें। किसी भी अतिरिक्त शुल्क की मांग हो तो उसका कारण पूछें और रसीद अवश्य लें।
धोखाधड़ी से बचाव भी जरूरी है। इस तरह की खबरों का फायदा उठाकर ठग फर्जी संदेश भेजकर “शुल्क” या “अपडेट” के नाम पर लिंक भेज सकते हैं। यूपीआई पिन किसी को न बताएँ, अज्ञात लिंक पर क्लिक न करें और केवल आधिकारिक ऐप से ही भुगतान करें।
डिजिटल भुगतान पर असर की संभावना
भारत में यूपीआई छोटे-बड़े हर तरह के भुगतान का सबसे लोकप्रिय माध्यम बन चुका है और इसकी सफलता का एक कारण इसका शून्य शुल्क होना रहा है। अगर बड़े मर्चेंट भुगतान पर शुल्क लागू होता है, तो उद्योग विशेषज्ञ देखेंगे कि क्या इससे कुछ क्षेत्रों में नकद की वापसी होती है या कंपनियाँ लागत ग्राहकों तक पहुँचाती हैं। इसके विपरीत, यूपीआई ढाँचे को चलाने वाले बैंकों और भुगतान कंपनियों को उसकी लागत की भरपाई की जरूरत भी बताई जाती है।
आने वाले हफ्तों में संबंधित बैंकों, नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) और भुगतान ऐप्स की ओर से स्पष्टीकरण आने की उम्मीद है। तब तक व्यापारी और ग्राहक आधिकारिक सूचनाओं का इंतजार करें और अफवाहों पर भरोसा न करें।
व्यापारियों के लिए व्यावहारिक कदम
अपने सभी भुगतान माध्यमों का एक महीने का डेटा निकालें: कितना भुगतान ₹2,000 से कम का रहा, कितना उससे ऊपर का और किस माध्यम (यूपीआई, कार्ड, वॉलेट) से आया। इस विश्लेषण से पता चलेगा कि संभावित शुल्क का वास्तविक असर कितना होगा और मूल्य निर्धारण या छूट की नीति में बदलाव की जरूरत है या नहीं। अपने खाते के बैंक या पेमेंट एग्रीगेटर से स्पष्ट मांग करें कि वे सेटलमेंट रिपोर्ट में शुल्क अलग से दिखाएँ।
जीएसटी रिटर्न में भी भुगतान प्रक्रिया शुल्क का सही लेखा-जोखा रखें, क्योंकि यह कारोबारी व्यय है और इस पर लागू कर का हिसाब भी देखना होता है। अगर आपका कारोबार छोटा है तो पहले यह देखें कि क्या कुछ ग्राहकों को बड़े बिल पर बैंक ट्रांसफर या एनईएफटी जैसे विकल्प देना व्यवहारिक रहेगा।
स्रोत: अपस्टॉक्स की अक्टूबर 2026 वित्तीय बदलाव रिपोर्ट। दर और श्रेणियों की अंतिम जानकारी के लिए NPCI या संबंधित बैंक की आधिकारिक अधिसूचना देखें। यह लेख वित्तीय सलाह नहीं है।